10 月 21 日,京津冀氢能产业协同发展大会在北京举行,氢能综合应用试点城市群正式启动;两天前,三部门《氢能综合应用试点工作管理办法》同步印发,财政资金明确从 "补贴建设产能" 转向 "奖励实际用氢"。政策定下的时间表很直接:到 2030 年,终端用氢平均价格要降至每千克 25 元以下,部分优势地区力争达到 15 元。几乎同一时间,AEM 电解槽迎来密集交付 —— 国内企业百台套量产下线,海外港口级示范项目启动交付,膜电极、催化剂等核心材料企业接连获得资本加码。政策抛出处方,市场给出回应:第三代制氢技术能否扛起绿氢降本的大旗,正在成为全行业最关心的问题。
先看清降本为何如此紧迫。此次试点覆盖京津冀、大湾区、东北(含蒙东)- 长三角、新疆 - 成渝、黄河几字弯 - 中原五大城市群,考核锚定真实用氢规模与终端价格。这意味着示范项目不仅要建得起来,更要跑得通商业模式。IEA 最新《全球氢能评论 2026》显示,电解水制氢投资已占全球氢能投资约七成,中国贡献了全球超六成电解产能 —— 产能先行一步,成本却仍是最后的卡点。绿氢成本的大头,一是绿电价格,二是电解槽系统折旧。
正因如此,碱性电解槽正陷入低价内卷,招标价格一路走低,甚至有企业以数百万元的价格拿下千标方级设备订单;工信部同步对碱性电解槽的电耗、电流密度提出更高要求,逼着行业从拼价格转向拼性能。霍尼韦尔高管日前公开表示,绿氢制备成本主要来自电解槽系统投资折旧与绿电运营成本,高性能膜材料有望帮助绿氢生产成本下降两到三成 —— 膜,恰恰是 AEM 路线的核心战场。单纯压价治标不治本,行业迫切需要一条性能与成本兼顾的新路线。
这正是 AEM 电解槽站上风口的原因。碱性路线成本低、寿命长,但负荷调节慢,难以适配风光发电的间歇波动;PEM 路线响应快、效率高,却被贵金属催化剂的昂贵造价锁死。AEM 的定位,是把两条路线的优势叠在一起:结构简单、启停灵活,理论上可摆脱贵金属依赖,长期降本空间明显。
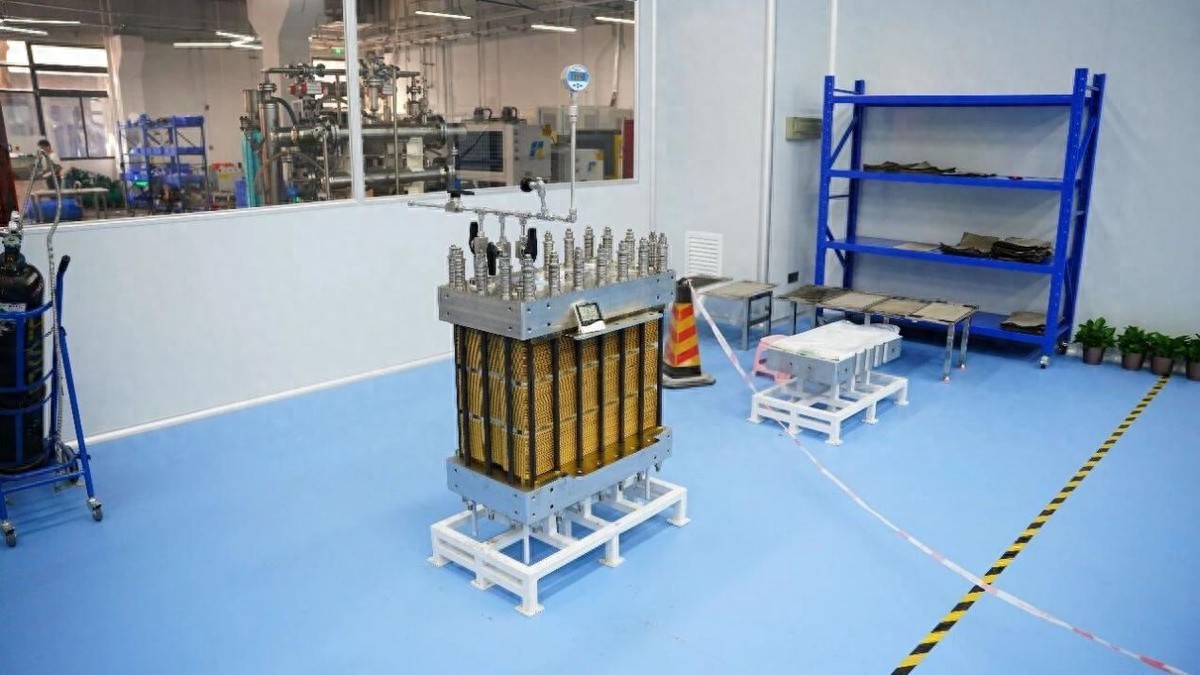
近期一连串进展,让 AEM 从 "实验室故事" 走向 "工程现实"。国内企业完成百台套量产下线,欧洲港口落地首个 250 千瓦级示范项目,头部厂商在中国启动电堆量产;从技术指标看,AEM 系统在氢气纯度、负荷跟随、连续运行等维度,已经能满足工业客户标准,不再只是样机。资本端的信号同样明确:本周,聚焦膜电极与催化剂的绿氢材料企业再获数千万元融资,半年内连融两轮。资本用脚投票的方向很清晰 —— 不看产能规模,只看决定电耗与寿命的核心材料。
当然,冷静审视,AEM 还有硬仗要打:膜材料寿命与长期衰减数据积累不足,供应链成熟度远不及碱性路线,兆瓦级工程案例仍然稀缺,短期难以全面替代成熟的碱性电解槽。绿氢降本从来不是单一技术路线的胜负,而是工程化能力、供应链成本与场景适配能力的综合比拼。
政策打开场景,市场呼唤降本,资本押注技术 —— 三重力量正在汇流。对 AEM 而言,最关键的窗口期已经到来:谁能率先跑通兆瓦级示范、把膜电极成本打下来,谁就可能在这轮产业升级中占据先机。绿氢降本的答案不会只有一个,但 AEM,正在成为不容忽视的变量。
审核编辑 黄宇