成立5年的AI新贵迎来爆发式增长
Anthropic 成立于 2021 年,主营业务覆盖三大板块:底层的以 Claude 系列为代表的基础大模型,包括Mythos、Fable、Opus、Sonnet、Haiku等分别对应能力、成本、速度的不同定位,中间的提供扩展思考、工具调用、MCP 与托管智能体能力的 Claude 平台,上层的Claude Code、Claude Cowork 等第一方应用与七个行业套件。
在收入结构上,分为两类:按用量计费收入为主,占80.2%,订阅收入占19.6%,约为32亿美元。截至今年9月30日,TTM收入超10万美元的客户从950家激增至超11900家。在 编程市场,Anthropic已占据42%的份额,超越了OpenAI的21%,其中Claude Code的火爆功不可没。
从IPO披露的财务数据来看,Anthropic正处于爆发式增长阶段。
2023年其营收仅为4100万美元;2024年营收增至3.86亿美元;2025年营收跃升至45.85亿美元。进入2026年,增长势头更为惊人,上半年营收达到162.86亿美元,远超去年同期的11.6亿美元。第三季度单季营收更是达到168亿美元,环比增长45%,月度年化收入突破650亿美元。
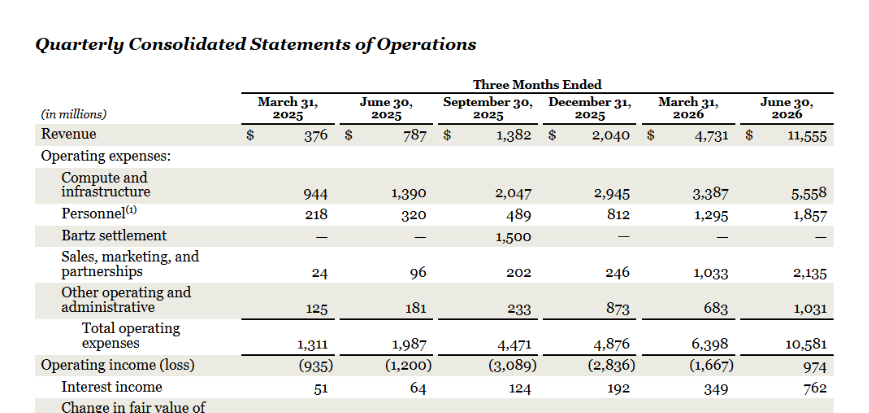
从其净利润来看,其净亏损逐年扩大,2025年全年的净亏损约419.65亿美元; 2026年上半年飙升至807.48亿美元。但招股书指出,其中约724亿美元来自可转换票据及衍生负债的公允价值变动等非现金损失。若剔除这些非现金因素,其调整后经营利润达16.18亿美元,调整后净利润为26.71亿美元,已具备实质性的盈利能力。
签下超6000亿美元算力合同,英伟达贡献超四成
Anthropic在招股书里提到:公司“长期在算力受限的环境中运营,客户需求超过可用算力”。算力同时影响了三件事:一是能不能训练出下一代模型、二是能不能接住已签下的企业订单、三是单位 token 成本能不能继续下降。这三者任何一环掉队,都会直接压到毛利率和交付能力上,收入增长曲线也会随之转向。
在这场不能停的算力军备竞赛中,与 OpenAI 的竞争是这一切的背景音,两家的收入在 2026 年咬得很紧。业内机构指出,OpenAI 年化收入约 500 亿美元并预计年底到 700 亿。就在Anthropic上市招股书公开之前,业内消息指出OpenAI正在加速推进约300亿美元的融资,试图与Anthropic“抢”同一批投资者,且目标估值高达 1.4 万亿美元。
面对 OpenAI 的强劲攻势,Anthropic深知算力是支撑其650亿美元年化收入及未来模型迭代的核心。为此,Anthropic已签约约11GW的算力规模,构建了一张庞大且多元的算力版图。
硬件采购分布上,Anthropic的招股书公开了合作伙伴情况。其中 英伟达 GPU算力约4.7GW,占比高达42%,主要通过Sp aceX SI合作获取3.2GW,其余1. 5GW分布于 微软、Nscale及Lambda。 谷歌TPU约4.5GW; 亚马逊Trainium约1.2GW; AMD GPU约0.8GW。若计入AMD,通用GPU占比约49%。
可以看出,与OpenAI 深度绑定云巨头微软,由微软包揽绝大多数英伟达算力供给的路线不同;Anthropic 走出了混合路线:英伟达生态仍是 Anthropic 训练、推理和前沿研究的重要底座。但绝大多数英伟达算力不走微软等主流云厂商,而是外包给 SpaceX SI 的 Colossus 集群。Colossus可以提供数十万卡独享集群作为主力训练底座,规避公有云资源碎片化与限流风险;微软、Nscale、Lambda的1.5GW可以做弹性补充,用于轻量推理与突发扩容。
更为重要的是,在全球高端英伟达 GPU 供不应求的环境下,SpaceX 是少数能快速交付大规模整块集群的供给源。
按合同金额计算, 近8000亿美元的算力采购订单中,Bro adcom(TPU联合设计交付)约1612亿美元,SpaceX.AI(英伟达GPU)最高1205亿美元,谷歌云(TPU)至少1145亿美元,亚马逊(Trainium)至少1100亿美元,微软、Nscale、Lambda及AMD也均有数百亿美元的投入。
这种多元化采购策略的背后,是技术与商业考量。首先,这是为了避免单一供应商依赖。其次,是适配不同芯片架构特性。TPU在训练能效上具有优势,适合大规模批量训练、大规模离线预训练,英伟达生态最为成熟,Trainium具备成本优势,而AMD则是重要的新兴替代方案。
穿越 AI 烧钱周期,每收1美元只花5毛5算力钱
通过技术提效与多元化算力布局,Anthropic正在快速穿越 AI 行业典型的 “高算力烧钱周期”,算力成本对收入的吞噬比例持续大幅下滑。
招股书显示,2023年其算力和基础设施支出超过收入的10倍,2024年降至653%,2025年为160%,到2026年上半年已降至55%。另一份季度口径数据同样佐证这一变化:2025 年一季度,Anthropic 每创造 1 美元营收,就需要承担超过 2.5 美元的算力与基础设施成本;而到 2026 年二季度,对应成本已经压缩至不足 50 美分。计算效率在一年多的时间里提升了 5.2倍。
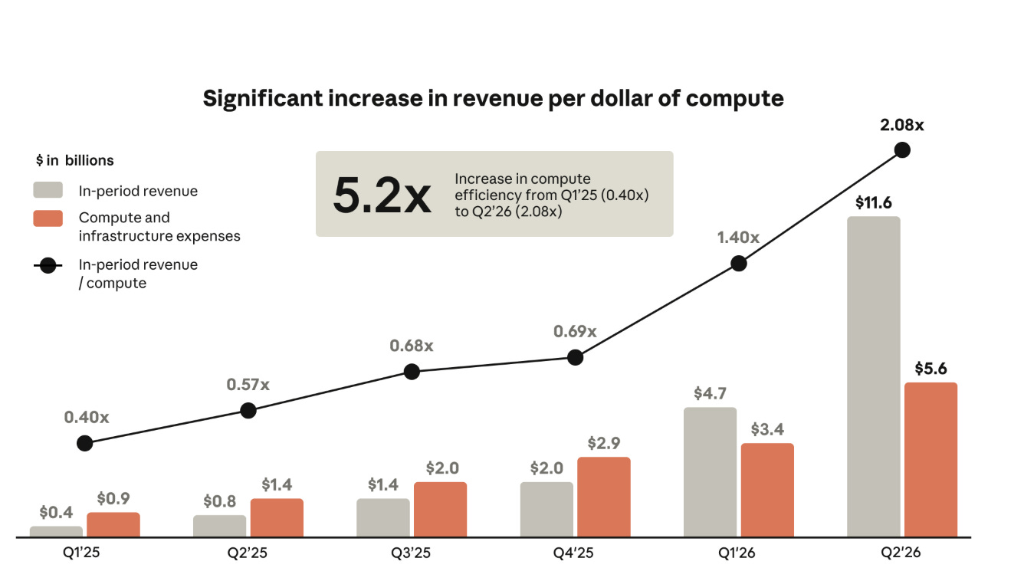
Anthropic总结了四大底层驱动:
一是模型闭环迭代,减少训练无效算力消耗,且推理效率提升。
二是异构算力统一调度,正如上文提到,它同时跑在英伟达 GPU、谷歌 TPU、AWS Trainium、AMD AMD GPU 四种不同架构芯片上,自研调度系统,把不同负载分配到性价比最合适的硬件,压低平均算力单价。这恰好说明了多芯片采购成为公司成本优化的基础设施。
三是主动降价,2025 年 11 月 Opus 4.5 上线,单价、单任务成本下降,直接带来收入环比增速从 48% 跳升至132%;2026 年9月的Opus 5.5、Fable 5.1 继续下调单任务成本 25%~45%。
依靠模型效率、异构算力调度、产品降价放量等方面的策略,Anthropic逐渐从烧钱走向盈利。
小结:
在大模型赛道白热化的竞争格局下,Anthropic 此次 IPO,不只是一次资本层面的融资尝试,更是一套面向通用智能时代的长期战略落地宣言。它在算力军备竞赛中走出一条兼顾增长与盈利的路线。从长期目标来看,Anthropic 正推动自身角色转型,不再只是模型服务商,而是深度参与算力供应链治理,打通芯片、算力集群与电力资源,和 OpenAI 展开一场围绕算力、模型、商业化能力的长期角逐。